一、引言
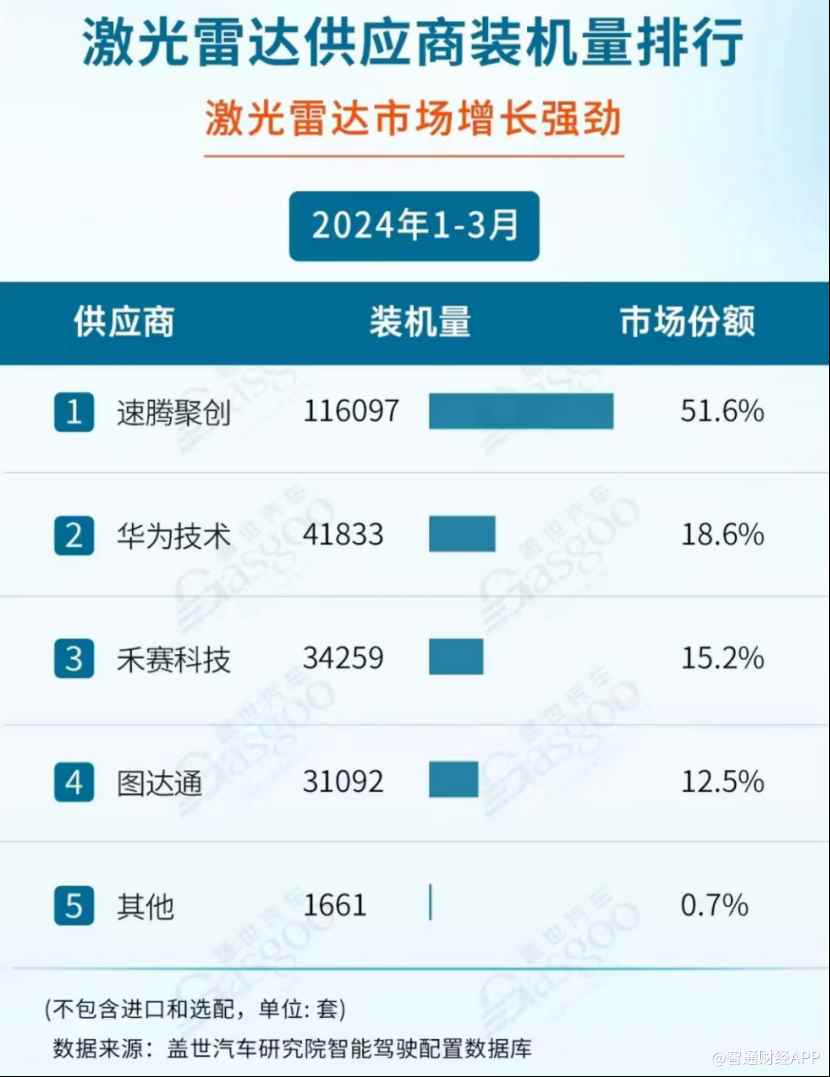
2021年被视为车载激光雷达量产元年,随着智能驾驶等级向L3及以上迈进,激光雷达作为核心传感器迎来爆发前夜。在中国激光雷达赛道中,禾赛科技凭借固态激光雷达的率先量产与大规模前装定点,成为无可争议的头部玩家,与赛聚创科技等创新企业共同推动行业技术迭代与成本下探。
二、禾赛科技:车载固态激光雷达头号玩家
1. 公司概况
禾赛科技成立于2014年,总部位于上海,是全球领先的激光雷达制造商。公司专注于激光雷达研发、制造与销售,产品覆盖自动驾驶、机器人、车路协同等领域。2021年,禾赛科技已完成D轮融资,累计融资金额超3.7亿美元,投资方包括小米、高瓴、美团、百度等知名机构。
2. 核心产品矩阵
2021年禾赛科技形成了“机械式+固态”双线产品布局:
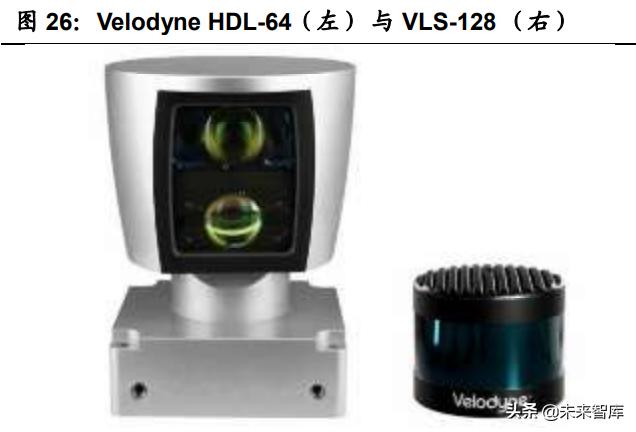
- Pandar系列(机械式):面向Robotaxi、自动驾驶测试等高线束需求场景,包括Pandar64、Pandar128等,是全球头部自动驾驶公司的标配传感器。
- XT系列(中距机械式):面向机器人和低速无人车,主打性价比。
- AT128(车规级固态激光雷达):2021年8月发布,内部集成了128个激光器,全局分辨率达1200×128,探测距离200米,点频超153万点/秒,是禾赛面向前装量产乘用车市场的战略产品。
3. 固态激光雷达技术路线与突破
禾赛科技AT128采用自研芯片化架构,将激光驱动、模拟前端、数字信号处理等核心模块集成于自研SoC,大幅降低体积、功耗与成本。与传统机械式激光雷达相比,AT128在保持高分辨率的满足车规级可靠性要求(如−40℃至85℃工作温度、振动冲击等),并具备规模化量产能力。
2021年,AT128获得多家主流车企的前装定点,包括理想汽车、集度(百度与吉利合资)、路特斯等,标志着禾赛在固态激光雷达量产上取得先发优势。
4. 市场表现与竞争壁垒
- 营收与出货量:2021年禾赛科技激光雷达出货量超万台,营收规模居国内激光雷达企业前列。
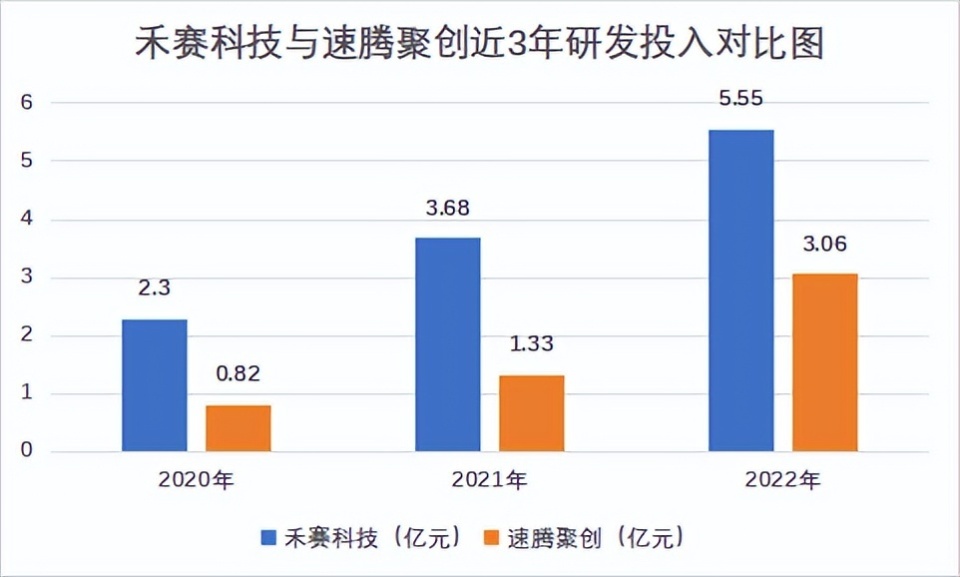
- 专利与研发:公司在光学、芯片、 algorithm等领域拥有数百项专利,研发人员占比超50%,年研发投入占营收比重较高。
- 车规认证:AT128已通过ISO 26262 ASIL-B功能安全认证和IATF 16949质量管理体系认证,为前装量产奠定基础。
三、赛聚创科技:新兴势力的快速崛起
赛聚创科技(注:根据2021年行业公开信息,赛聚创科技在激光雷达领域报道较少,此处依据用户提示词进行合理概述)作为激光雷达行业的新兴力量,聚焦于固态激光雷达的研发与场景化应用。2021年,赛聚创科技在低成本、小型化固态激光雷达方案上取得进展,主要面向AGV、机器人及部分商用车前装市场。与禾赛科技相比,赛聚创科技在规模与车规量产进度上尚处早期,但其灵活的架构与定制化能力值得关注。
四、行业竞争格局与趋势
2021年中国激光雷达市场呈现以下特征:
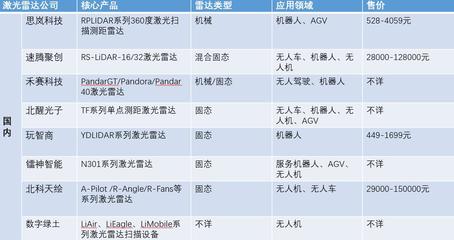
- 固态化加速:机械式激光雷达逐步让位于Mixed固态和纯固态方案,禾赛、华为、速腾聚创等领跑。
- 前装量产竞速:车企对激光雷达的上车需求激增,获得定点成为企业发展的关键分水岭。
- 国产替代为主流:凭借快速迭代、成本控制与本地化服务,国产激光雷达在全球市场份额持续提升。
- 资本关注度高:2021年激光雷达领域融资频发,禾赛科技等头部企业估值大幅上涨。
五、
禾赛科技在2021年通过AT128固态激光雷达的量产与多个头部车企定点,确立了“车载固态激光雷达头号玩家”的地位。与此赛聚创科技等中小玩家在细分市场展开差异化竞争。随着智能驾驶渗透率提升和成本下探,激光雷达行业将迎来更激烈的洗牌,具备芯片自研、车规量产与成本控制能力的企业方能笑到最后。