激光雷达赛道正迎来资本化的高光时刻。禾赛科技与速腾聚创——被业内称为中国激光雷达"双星"——相继登陆资本市场,引发了广泛关注与讨论:速腾聚创拼得过禾赛科技吗?
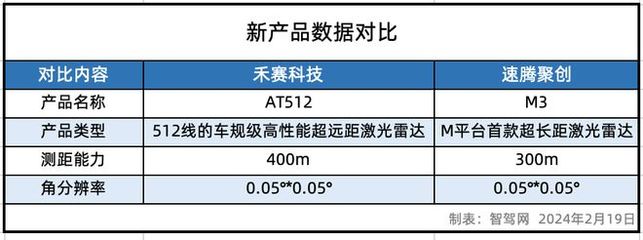
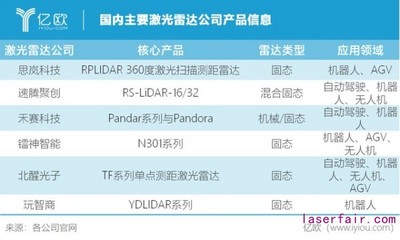
从市场地位看,禾赛科技长期占据全球车载激光雷达出货量前列,凭借与的理想汽车等车企的深度绑定,在乘用车前装量产领域建立了先发优势。速腾聚创则依托丰富的产品矩阵和广泛的客户覆盖,在ADAS、机器人及V2X等多条战线并行推进,合作车企数量众多,打法更为多元。
技术路线上,两家公司均以自研芯片为核心战略。禾赛科技在收发芯片集成化方面积累深厚,强调性能与成本的平衡;速腾聚创则推出自研SoC芯片和模块化平台,强调产品可扩展性与快速迭代能力。
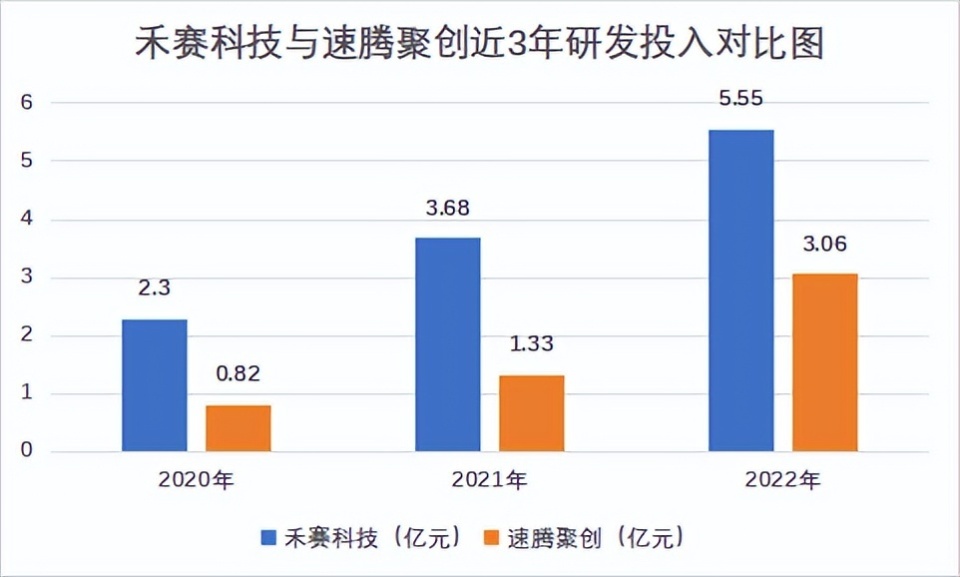
盈利能力的比拼更为关键。禾赛科技gross margin相对稳健,但受价格战影响仍处亏损;速腾聚创伴随出货量攀升,毛利率改善明显,但同样面临"增收不增利"的行业共性难题。IPO募资后,双方在产能扩张、研发投入上的军备竞赛将进一步白热化。
速腾聚创并非简单"拼得过"或"拼不过"禾赛科技的问题。禾赛在乘用车前装量产的深度上领先,速腾聚创在客户广度与场景多样性上更胜一筹。激光雷达行业正从"一家独大"走向"双雄争锋",最终胜负取决于谁能更快跨越盈亏平衡线、谁能在技术降本与规模交付之间找到最优解。对速腾聚创而言,资本市场的加持为其提供了追赶乃至超车的弹药;而对禾赛科技来说,守住基本盘、拓展新场景同样是必答题。这场双星对弈,远未到终局。