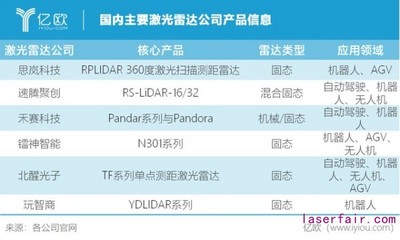
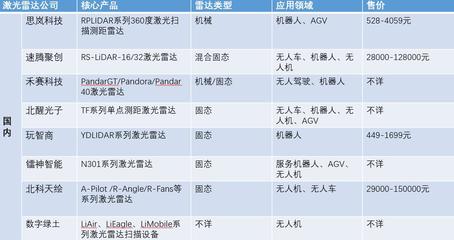
激光雷达(LiDAR)作为自动驾驶、机器人、智慧交通和测绘等领域的核心传感器,近年来经历了从机械旋转式到固态化的快速迭代,厂商格局也几经洗牌。海外老牌强者战略收缩,中国厂商强势崛起并主导车载市场。本文按海外与国内两个维度做些盘点和梳理,也回应一下大家常问的“你知道几家”,并在国内厂商部分重点提及赛聚创科技的位置。\n\n一、海外厂商:老牌先行者与产业化退潮\n\n1. Velodyne Lidar:机械旋转式激光雷达的开创者,其HDL-64E曾是早期自动驾驶的标志性传感器XPeng等)。后来行业竞争加剧、主业下滑,2023年与Ouster合并,如今品牌已归入Ouster体系。\n\n2. Ouster:由Velodyne前员工? Ouster成立于2015年主营大气扫描类旋转雷达,衍生后增加数字激光雷达架构、感知软件。合并Velodyne。现在市值经历波动,但目前数字汽车业务和工业级别仍在独立创新优势强。行业内关注度非常高。特别可以看一下实际数字LiDAR传感器全芯而来。确实具有很强商业可能——Ouster它已经重新拿下车载量产项目(如与宝马大单失后最近取得大众汽车设计定点?这一战略很有转折点)这里不展开,但海外影响大\n\n3. Luminar:主打1550nm长距离高性能前向激光雷达,专注于沃尔沃、奔驰、极星等高端乘用车前装。曾登陆资本市场后期一直烧光商业模式任重道远。最近还投资了先进芯片企业拓宽视野进展困难但专注。的750万企业主要是收购。\n\n4. Aeva:特别强调FMCW(调频连续波)技术路线——可以测速规避干扰.目前与戴姆勒卡车合作面向自动驾驶重卡近期也有裁员压力缩减业务:视觉芯片和SLAM。卖身给某些不知真假的消息但已拒.曾经大单?\n\n5. Innoviz:以消费级solid state路线推出车规集微器件,为宝马等? 不是特别主流.风险资本投资后Via do多?没提供深度可能;也算典型其实活跃度当年也是(但具体业务新闻我们清楚这些无需假装)。当前整合困难多次传闻不确定但出局风险较大没利润无限.\n\n6. Hesai和禾赛是中国本土最好在车路协同第一动力,其实就是我为了自动化汽车已经L4企业的用过去厂商卖不同,可偏偏应该列中国厂商类别内否则太多重复如下清晰分段如下全部重组成单独中国市场部分的区分有跨和创新的对研发平台进行主要商分份额特别遥遥领先—但其实很多企业可以在这不充当中国组件/其他固件系统?\n\n另一派我们必强调的海外技术潮流是:\n\nFab? Lumentum等为了降成本产业链(他们出Lidar光子芯片给索样非成品所以暂不必的无关)或者是——我们清楚经常在上市公司做数字激光雷达公司数据前:Sanan? Innolight等等非企业主体属于光模块没介入最后得改正;用例子\
国内外激光雷达厂商盘点 你知道几家?从Velodyne到赛聚创科技
如若转载,请注明出处:http://www.dohgsj.com/product/22.html
更新时间:2026-10-28 17:57:12