激光雷达企业速腾聚创(RoboSense)通过港交所上市聆讯,拟主板挂牌上市。作为全球领先的智能激光雷达系统科技企业,速腾聚创的上市进程备受市场关注。伴随招股书的披露,其融资数据前后不一的“打架”现象以及高达约91亿元的负债总额,也引发了外界对其经营质量和财务健康的审视。
一、融资数据“打架”:信息披露的严谨性受考问
在招股书中,速腾聚创披露了历轮融资情况,但不同章节或不同版本文件中的融资金额、估值等关键数据存在不一致之处,形成了所谓的“数据打架”。例如,部分早期轮次的融资总额在不同统计口径下出现差异,投后估值与后续融资节奏的匹配性也受到质疑。对于一家冲刺IPO的企业而言,财务与融资数据的准确性和一致性是监管机构与投资者关注的重点。数据“打架”虽可能源于统计口径调整或文件更新滞后,但也反映出公司在信息披露内控方面存在改进空间,可能影响市场对其治理水平的信心。
二、负债约91亿元:规模扩张下的财务压力
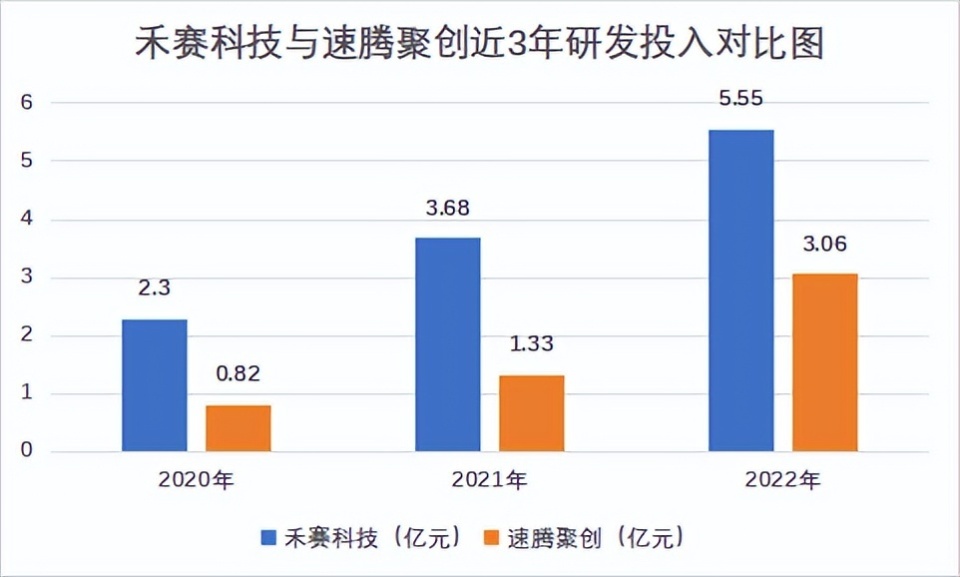
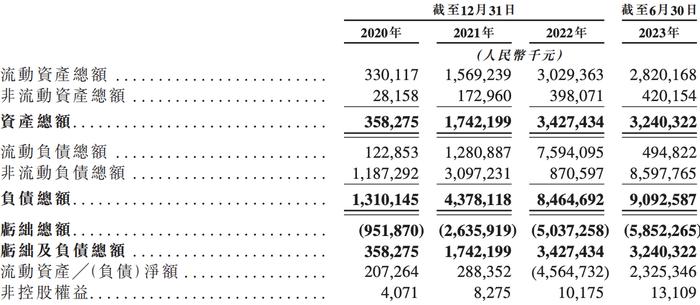
招股书显示,截至最新报告期,速腾聚创负债总额约为91亿元。这一数字相较于公司营收规模而言处于较高水平。负债构成中,除了经营性负债外,还包括可转换可赎回优先股等金融工具产生的公允价值变动计入当期损益的部分——这是许多科技企业在上市前常见的会计处理方式,上市后通常会转为普通股,从而改善资产负债表结构。但撇除会计因素,公司持续亏损、研发投入高企以及产能扩张带来的资金需求,仍是实实在在的财务压力。近三年,速腾聚创营收增长迅速,但净利润尚未转正,亏损额逐年扩大。如何在保持技术领先与市场份额的优化成本结构、改善现金流,是管理层必须回答的问题。
三、行业竞争加剧:激光雷达赛道的盈利难题
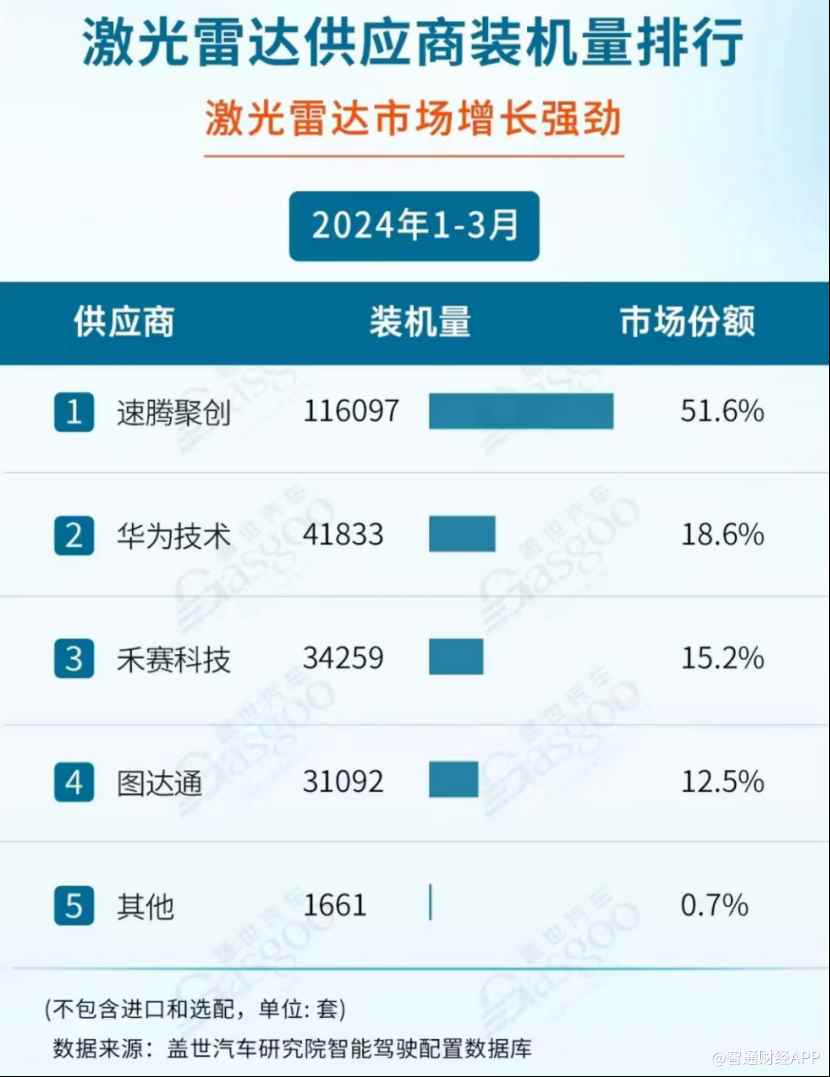
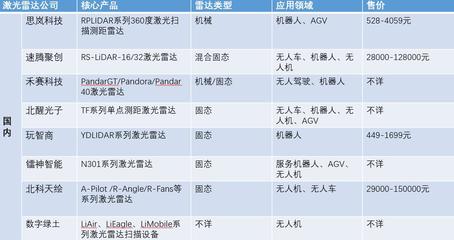
速腾聚创所处的是激光雷达赛道,近年来随着智能驾驶渗透率提升,市场需求快速增长,但竞争也日趋白热化。禾赛科技已美股上市,图达通、华为等也在加速布局,价格战与产品迭代压力并存。速腾聚创虽在量产交付上取得先发优势,拿下多家车企定点订单,但车规级硬件的毛利率普遍偏低,前期研发与产线投入巨大,规模效应尚未完全释放。负债高企某种程度上正是这种“烧钱换增长”模式的缩影。上市融资虽是补充弹药的重要途径,但如何实现可持续盈利,仍是包括速腾聚创在内的所有激光雷达企业共同面临的课题。
四、展望:上市是起点而非终点
通过港交所聆讯,意味着速腾聚创距离挂牌交易仅一步之遥。成功上市将有助于公司拓宽融资渠道、提升品牌知名度,并借助资本市场力量进一步巩固技术壁垒与产能布局。但投资者也需要清醒地看到,融资数据需经得起推敲,高负债与亏损并存的基本面短期难以根本扭转。对于速腾聚创而言,上市是新的起点,后续需在信息披露规范性、财务健康度以及商业化落地能力上持续证明自己,方能赢得资本市场的长期信任。