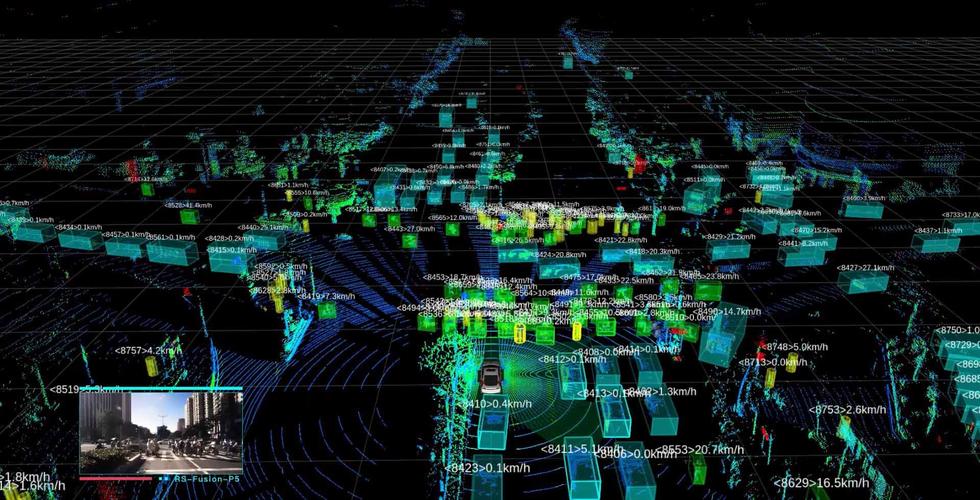
在自动驾驶技术飞速演进的浪潮中,激光雷达作为感知层的核心传感器,正经历着一场从机械式到固态化的深刻变革。其中,半固态激光雷达凭借其兼顾性能、成本与可靠性的特性,成为当前量产车型主流的选择,也由此点燃了一场激烈的产业战事。在这场角逐中,赛聚创科技(Saijuchuang Technology)作为一股不可忽视的力量,正以独特的技术路径和市场策略,试图在巨头林立的赛道上撕开裂口。
半固态激光雷达:量产前夜的“最优解”
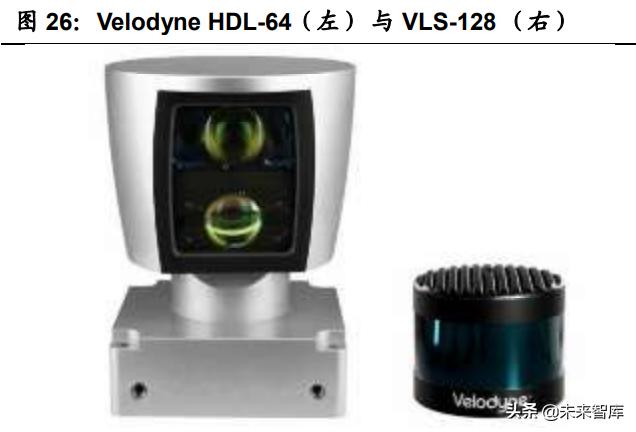
激光雷达的技术路线大致可分为机械式、半固态和纯固态三类。机械式激光雷达虽然性能强悍,但体积大、成本高、寿命短,难以通过车规级验证;纯固态激光雷达(如OPA、Flash)虽被视作终极方案,却在材料和工艺上仍面临诸多工程化难题。相比之下,半固态激光雷达采用MEMS微振镜或转镜等运动部件扫描光束,大幅减少了机械运动部件的数量,在保持较高可靠性的将成本压缩到千元级别,成为2023年以来众多车企实现城市NOA(导航辅助驾驶)功能的首选。
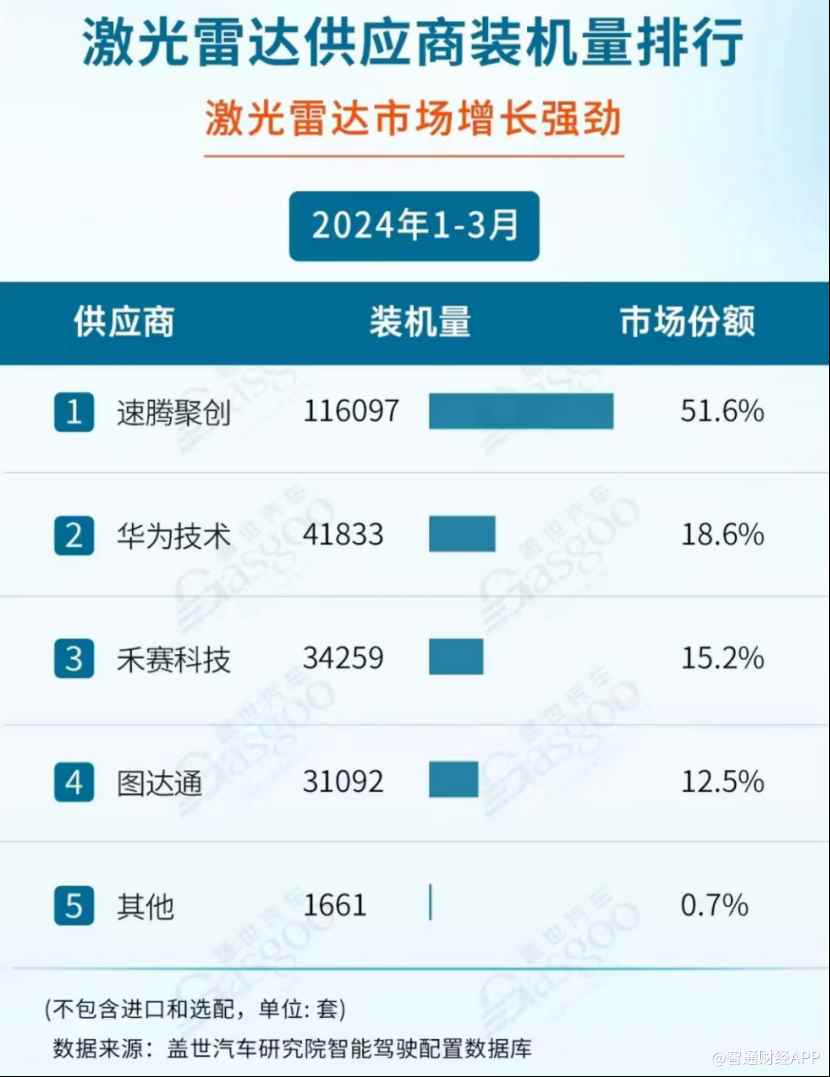
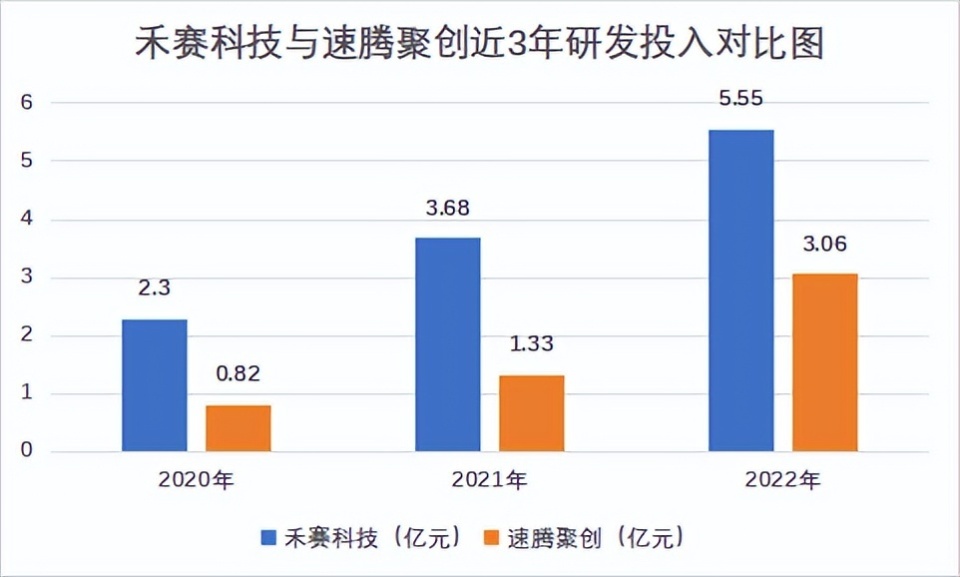
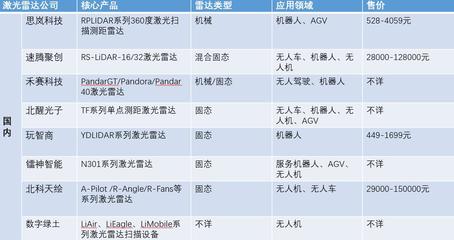
正是这一“量产前夜的最优解”,吸引了全球数十家激光雷达公司涌入。禾赛科技、速腾聚创等头部玩家已率先登陆资本市场,图达通、华为等亦紧随其后。但半固态之战并非只是已经鸣锣的少数玩家的游戏,赛聚创科技正携其差异化路线加入战局。
赛聚创科技:技术路线与产品破局
赛聚创科技成立于2018年,核心团队来自国内外顶尖光电研究院所与汽车电子企业。公司选择以MEMS微振镜技术为核心,辅以自研的收发芯片与信号处理算法,推出了面向ADAS前视与补盲场景的S系列半固态激光雷达。其中,S1作为其旗舰产品,拥有120°×25°的视场角、最远200米的探测距离,并在10%反射率条件下实现180米测距,关键指标已对标行业主流产品。
区别于部分竞品采用外购MEMS振镜与通用芯片的方案,赛聚创科技强调“全栈自研”。公司自建了MEMS振镜封装测试产线,并将激光驱动芯片和TIA(跨阻放大器)集成于自研ASIC中,以此降低核心元器件成本,并缩短迭代周期。据赛聚创科技公开信息,其下一代产品将通过转镜与MEMS的混合扫描架构,进一步将点频提升至200万点/秒,同时把成本控制在500美元以内,瞄准15万元级别车型的搭载需求。
战事胶着:规模化与车规量产的双重考验
半固态激光雷达的竞争绝非单纯的技术参数竞赛。对于赛聚创科技这样的后发者而言,真正的挑战在于两个层面:其一,车规级量产能力。激光雷达涉及精密光学、电子、机械结构的整合上万件物料,从手工样机到自动化产线,需要巨额资金和严苛的品控体系。目前,赛聚创科技已与一家自主品牌车企达成定点合作,计划于2025年第一季度实现SOP(量产启动),但其产线良率与供应链韧性仍有待验证。其二,价格战的倾轧。2023年以来,禾赛与速腾聚创已多次下调产品价格,部分半固态雷达单价跌破3000元人民币,赛聚创科技若不能在规模上快速跟进,其利润空间将被严重挤压。
与此车企正在加速“去激光雷达”的讨论——纯视觉方案借力大模型算法重新抬头。尽管多数业内人士认为激光雷达在安全冗余上仍不可替代,但这无疑给行业增添了不确定性。赛聚创科技的选择是:聚焦半固态方案的“性价比极限”,通过芯片化与产线自动化,深挖成本护城河,同时与Tier 1供应商建立深度绑定,降低上车门槛。
一场关于节奏的战争
半固态激光雷达的战事,胜负手不在于谁先发布技术参数最耀眼的产品,而在于谁能在正确的时间节点,以合理的成本交付具有稳定性能的量产件。对于赛聚创科技这匹“黑马”而言,其深厚的芯片自研能力与灵巧的产线规划,是冲刺突围的引擎;而实现稳定的大规模交付、持续活过价格战,并阻止内卷蔓延到技术研发的正循环外,才是真正的成年礼式关隘。在自动驾驶感知层的激烈变局中,赛聚创科技要做的不仅是在赛道上存活下来,更有可能推动半固态激光雷达从“高端选配”向“安全标配”跨出实质性一步。战事尚未落幕,一切皆有可期。