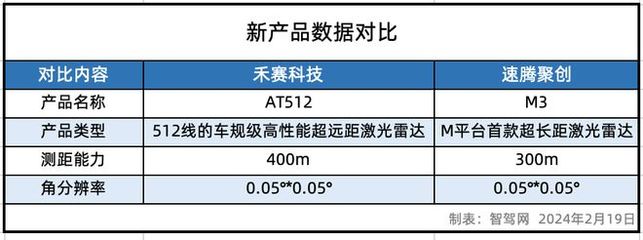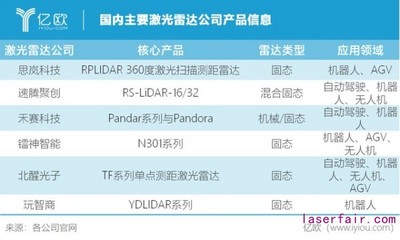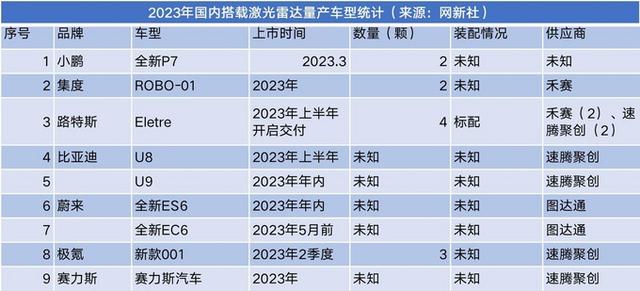
在激光雷达赛道,速腾聚创(RoboSense)长期被视为“定点王”——截至2023年底,其累计获得的车企定点数量在国内供应商中位居前列,覆盖比亚迪、广汽、小鹏、极氪等多家主流品牌。与这份亮眼的定点名单形成鲜明对比的是,其实际出货量和营收规模却长期落后于竞争对手禾赛科技。随着速腾聚创推进IPO进程,这种“定点最多却卖不过”的错位,成为资本市场审视其成色的核心焦点。
一、定点的“虚”与出货的“实”
车企定点通常指激光雷达厂商进入某款车型的量产供应链,获得该车型的配套资格。定点数量多,理论上意味着未来收入池更大。但定点并不等于订单,更不等于交付。速腾聚创的问题在于:大量定点集中在2022—2023年官宣,但对应车型的上市节奏、销量表现和实际搭载率参差不齐。部分合作车型销量低迷,或采用了“高配才配激光雷达”的策略,导致实际装车量远低于定点预期。
反观禾赛科技,其定点数量虽不及速腾聚创,但聚焦于理想、小米等爆款车型的高配版本,单车型出货量集中且确定性高。2023年禾赛激光雷达交付量超过22万台,而速腾聚创同期交付量虽增长迅速,但规模仍存在明显差距。定点广度未能转化为出货厚度,这是速腾聚创IPO叙事中绕不开的硬伤。
二、价格战下的盈利困局
激光雷达行业已进入残酷的价格竞争阶段。禾赛科技凭借规模化优势和自研芯片能力,在成本控制上占据主动。速腾聚创虽然也在推进芯片化降本,但其产品结构中ADAS激光雷达单价持续下探,毛利率承压明显。招股书数据显示,速腾聚创仍处于亏损扩大阶段,研发投入和销售成本高企,而收入增长未能同步转化为利润改善。
更关键的是,车企定点多的另一面是“定制化负担”。不同车企对激光雷达的接口、性能参数、外形设计提出差异化要求。相比禾赛聚焦少数爆款平台的策略,速腾聚创多平台、多客户的分散定点,意味着更高的工程适配成本和更低的单品规模效应。这在价格战背景下,进一步压缩了盈利空间。
三、IPO窗口期的市场疑虑
速腾聚创选择在激光雷达行业估值回调、资本市场对硬科技盈利前景趋于谨慎的节点推进IPO。港股市场对未盈利科技公司的容忍度虽有所保留,但投资者更关注“何时能自我造血”。速腾聚创的营收增速并不低,但其亏损幅度和现金流压力让估值定价充满博弈。
禾赛科技已通过美股上市建立了先发融资优势,速腾聚创需要在招股书中清晰回答:定点数量领先为何没有转化为市场份额领先?技术路线的差异化(如MEMS与转镜方案之争)能否在中长期形成壁垒?整车厂自研激光雷达的趋势是否会对第三方供应商构成系统性挤压?
速腾聚创的IPO之路,本质上是一场对“定点资源”变现效率的检验。资本市场不只看客户名单的长度,更看单客户出货的深度和盈利模型的健康度。若能借助上市融资加速芯片化降本,将广阔定点池转化为真实交付,速腾聚创仍有翻盘空间。但若出货差距迟迟无法收窄,纵有最多的车企定点,也难免被质疑“叫好不叫座”。在激光雷达淘汰赛的下半场,速腾聚创需要用销量 números datos 来改写故事。